一汽想“超越”上汽,零部件是個坎
在中國汽車工業的版圖上,一汽與上汽的競爭從未停歇。一汽集團在整車銷量、營收規模上奮起直追,試圖挑戰上汽集團長期占據的行業頭把交椅。一個不容忽視的現實是:一汽要想真正“超越”上汽,零部件體系這道坎,遠比想象中更難跨越。
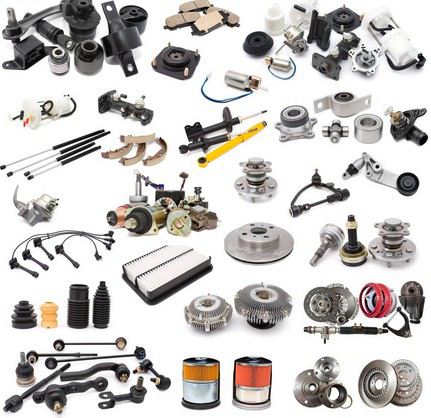
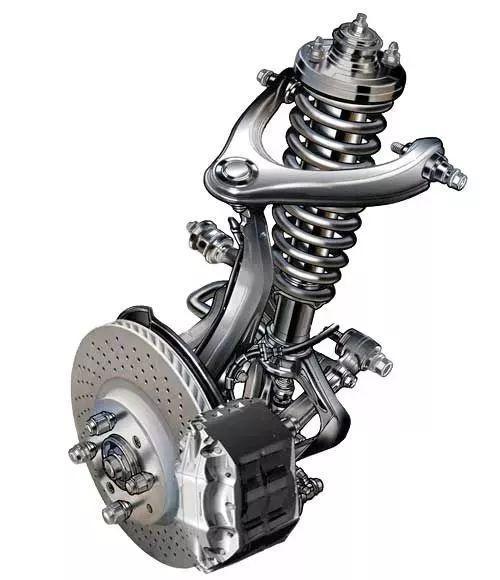
上汽的成功,很大程度上得益于其建立了一個強大而完整的零部件供應鏈體系。通過旗下的華域汽車,上汽不僅實現了發動機、變速箱、底盤、內外飾等核心部件的自我供應,更在智能座艙、電驅動系統、熱管理等新興領域提前布局。華域汽車與博世、采埃孚等國際巨頭同臺競技,2023年營收超過1500億元,位列全球汽車零部件供應商前列。這種“整車+零部件”的協同效應,讓上汽在成本控制、技術迭代和供應鏈穩定性上擁有天然優勢。
反觀一汽,零部件體系一直是其短板。盡管擁有一汽富維、一汽解放等零部件板塊,但整體規模、技術深度與體系競爭力仍與上汽存在明顯差距。以發動機和變速箱為例,一汽雖在自主研發上有所突破,但在高端電驅動、智能駕駛傳感器、輕量化材料等領域,仍高度依賴外部供應商。更關鍵的是,一汽旗下的零部件企業多服務于內部,未能像華域汽車那樣形成獨立的市場競爭力,導致整車成本居高不下。
“汽車行業的競爭,下半場是供應鏈的競爭。”這句話在實踐中一次次被驗證。新能源與智能化浪潮下,電池、芯片、軟件正在取代發動機和變速箱成為新的核心壁壘。上汽早早與寧德時代合資建立電池工廠,并通過投資地平線、Momenta等公司鎖定智能駕駛資源,形成森林式生態。而一汽在2023年才完成對零跑汽車的戰略投資,在核心三電和智能芯片領域的自主布局稍顯遲緩。
更值得警惕的是,合資技術空心化風險。一汽-大眾、一汽豐田為一汽貢獻了大部分利潤,但這些合資企業的核心零部件采購權長期掌握在外方手中。相比之下,上汽大眾、上汽通用雖然也有類似問題,但上汽通過旗下聯合電子、納鐵福等合資零部件企業,反向吸收了大量技術能力,支撐了自主品牌的發展。
一汽并非沒有意識到這個問題。一汽成立了創新研究院,并加大在電機、電控、電池領域的投入。紅旗品牌通過自研“旗幟”超級架構,初步構建了電動化供應體系。但零部件產業需要長期的技術積累、規模效應和開放合作,絕非一朝一夕之功。
可以說,上汽的零部件護城河深度遠非一汽能夠短期復制。一汽若想真正超越上汽,不能只盯著整車銷量數字,而必須在零部件領域打一場持久戰——開放供應鏈、孵化隱形冠軍、與國際頂級供應商共建研發,同時打破內部壁壘,愿意用“賽馬”機制而不僅是內部訂單來培育真正的競爭力。 otherwise,零部件這道坎,將永遠卡在一汽的超越之路上。
如若轉載,請注明出處:http://m.ip519.com/product/36.html
更新時間:2026-11-03 14:21:35