立訊精密、美的都在布局 汽車零部件賽道的“真香”定律
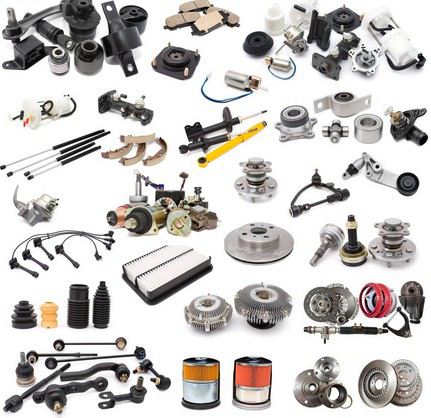
當消費電子增長放緩、家電市場趨于飽和,巨頭們不約而同地將目光投向了汽車零部件。立訊精密從連接器切入,拿下奇瑞、華為等合作伙伴;美的則從電機、熱管理入手,悄然躋身多家車企供應鏈。過去被視為“苦活累活”的汽車零部件,正上演一場“真香”大戲。
一、跨界巨頭為何“真香”?
立訊精密2022年與奇瑞組建合資公司,專注新能源汽車整車研發與制造;2023年又收購福建源光電裝、德國采埃孚車身控制事業部。美的旗下威靈汽車部件,已量產電動壓縮機、驅動電機、熱管理系統,配套多家主流新能源車企。
背后的邏輯清晰:汽車零部件市場足夠大。中國汽車工業協會數據顯示,2023年中國汽車零部件市場規模超4.5萬億元,且新能源智能網聯汽車帶來結構性增量。相比消費電子個位數增長,汽車零部件的增速和天花板都更具吸引力。
更關鍵的是,汽車零部件的商業模式正在改變。傳統 tier1 靠“綁定大客戶+長周期”盈利,新玩家則以“快速迭代+成本控制”切入。立訊精密復用消費電子的精密制造和快速響應能力,美的復用家電的規模化電機和電控技術,都在打破舊有壁壘。
二、“真香”背后的三大驅動力
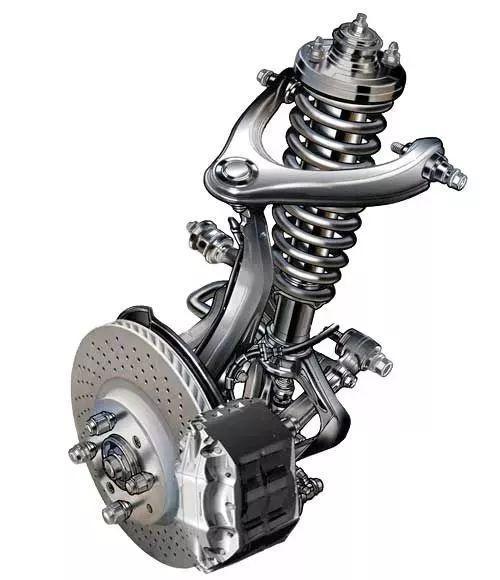
第一,電動化重構供應鏈。 燃油車時代,發動機、變速箱等核心部件被博世、采埃孚等巨頭壟斷。電動化后,三電系統、熱管理、智能座艙成為新核心,技術門檻從機械轉向電子,給了跨界者機會。
第二,國產替代窗口期。 疫情和貿易摩擦暴露了供應鏈風險,車企迫切尋求本土備份。立訊精密、美的等企業具備快速擴產和 Chinese 成本優勢,正好承接了這份需求。
第三,整車廠開放合作。 新勢力車企為了速度和差異化,愿意扶植新供應商。華為與立訊在問界車型上的合作、美的主要客戶涵蓋比亞迪、蔚來等,都是例證。
三、挑戰與“真香”的邊界
但汽車零部件并非坦途。車規級認證周期長(通常2-3年),對安全性、可靠性要求遠高于消費電子。立訊精密2023年年報顯示,汽車互聯產品及精密組件營收占比仍不足5%,美的汽車部件營收也未單獨披露,說明規模化尚需時日。
另一方面,老牌 tier1 不會輕易讓出地盤。博世、大陸等正加速轉型,價格戰在所難免。跨界者能否持續盈利,取決于能否將消費級效率與車規級質量完美結合。
正如一位零部件企業高管所言:“汽車賽道的真香,屬于那些愿意坐冷板凳、啃硬骨頭的玩家。”立訊精密和美的的布局,是趨勢的注腳,而非終局。
##
立訊精密、美的的跨界,揭示了汽車零部件賽道的“真香”定律:誰能在電動化、智能化變革中,以更低成本、更快速度滿足車企新需求,誰就能分享萬億蛋糕。但真香背后,是長跑而非短跑。低估汽車產業的復雜性和周期,往往會被現實打臉。對于后來者,敬畏常識、持續投入,比一時風口更重要。
汽車零部件的“真香”故事,才剛剛開場。
如若轉載,請注明出處:http://m.ip519.com/product/42.html
更新時間:2026-11-03 19:55:03